


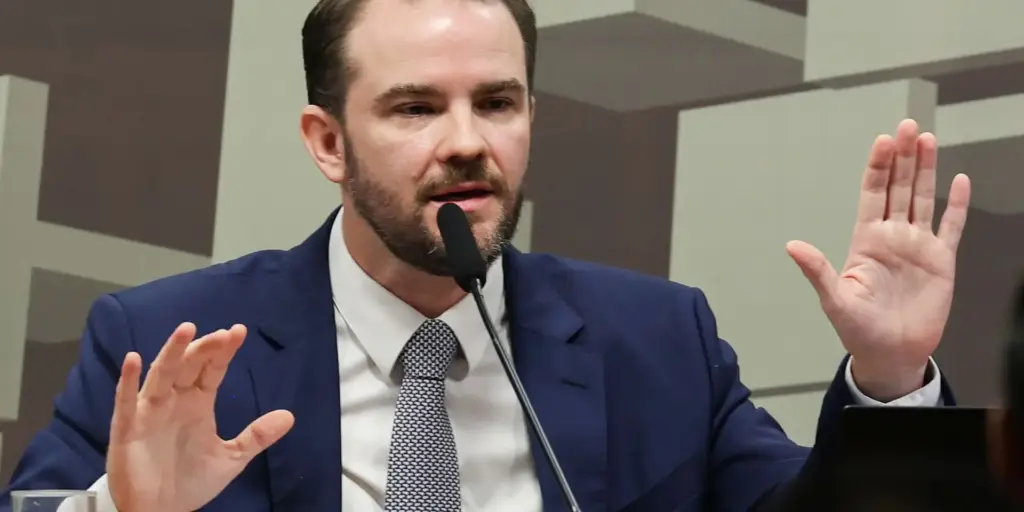
A implementação da reforma tributária brasileira poderá provocar uma pequena pressão sobre os preços de produtos e serviços durante o período de adaptação das empresas. A avaliação foi apresentada pelo ministro da Fazenda, Dario Durigan, durante audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado Federal, em meio às discussões sobre a definição da alíquota da Contribuição sobre Bens e Serviços (CBS) para 2027.
Segundo o ministro, o impacto inicial sobre a inflação tende a diminuir à medida que empresários e prestadores de serviços compreendam melhor as novas regras de tributação e ajustem a formação de seus preços. A mudança exige atenção porque altera a maneira como os tributos são calculados, cobrados e aproveitados como créditos pelas empresas.
A reforma também abre espaço para outras discussões econômicas, como a redução dos encargos sobre a folha de pagamento e a modernização da tributação corporativa. Para consumidores e empresários, o principal desafio será entender como a transição poderá influenciar os custos, os preços finais e o planejamento financeiro.
Leia mais:
Reforma Tributária pode alterar inflação nos primeiros meses, alerta Durigan
Como a reforma tributária pode afetar os preços dos produtos e serviços?
A preocupação com a inflação está relacionada à adaptação das empresas ao novo modelo de cobrança de impostos. Com a substituição gradual dos tributos atuais, os negócios precisarão rever seus sistemas fiscais, contratos, controles financeiros e estratégias de formação de preços.
Um exemplo ajuda a entender a mudança. Uma empresa que comercializa eletrodomésticos precisará considerar os novos valores de CBS e IBS, além dos créditos tributários que poderá aproveitar nas compras de mercadorias e insumos.
Se o negócio não compreender corretamente as regras, poderá calcular seus custos de maneira inadequada e repassar diferenças ao consumidor. Por outro lado, quando consegue aproveitar os créditos permitidos, pode reduzir a carga tributária efetiva da operação.
Foi justamente nesse processo de adaptação que Durigan identificou uma possível pressão temporária sobre a inflação.
O ministro acredita que, conforme as empresas dominarem os mecanismos de débito e crédito, haverá melhores condições para ajustar os preços e diminuir os efeitos iniciais da transição.
CBS de 11,3% para 2027 gera questionamentos
Um dos principais pontos de discussão é a alíquota de referência da Contribuição sobre Bens e Serviços. O TCU recomendou um percentual de 11,3% para 2027, acima da estimativa anterior de 9,21% apresentada pela equipe econômica.
A CBS será o tributo federal que substituirá PIS/Pasep e Cofins. Já o IBS, administrado por estados e municípios, substituirá ICMS e ISS.
A diferença entre as estimativas provocou questionamentos de representantes do setor produtivo e de parlamentares. Em 18 de novembro, a Comissão de Assuntos Econômicos do Senado aprovou um pedido de esclarecimentos ao TCU sobre a metodologia utilizada no cálculo.
É importante destacar que os 11,3% representam uma alíquota de referência da CBS, e não um percentual que será simplesmente acrescentado a todos os preços.
A reforma prevê tratamentos tributários diferenciados, incluindo isenções e reduções para determinadas atividades. Segundo Durigan, a tributação média efetiva estimada seria de aproximadamente 8,5%, considerando esses mecanismos. Agência Brasil
O Senado tem até 15 de dezembro de 2026 para definir a alíquota de referência. Caso não haja decisão dentro do prazo, prevalecerá o percentual recomendado pelo TCU.
Governo também discute mudanças nos impostos das empresas
Durante a audiência, Durigan antecipou que o governo pretende discutir uma reforma da tributação corporativa, com atenção especial aos encargos incidentes sobre a folha de pagamento.
A proposta envolve avaliar alternativas para reduzir o custo da contratação de trabalhadores, considerando a transformação tecnológica e o avanço da automação em diferentes setores.
Empresas que utilizam sistemas automatizados, inteligência artificial e equipamentos tecnológicos podem modificar suas estruturas de trabalho. Nesse cenário, a redução dos encargos sobre a folha aparece como uma possibilidade para estimular a atividade econômica e a geração de empregos.
Entretanto, o ministro ressaltou que qualquer mudança precisa preservar o financiamento da Previdência Social.
Isso significa que uma eventual desoneração deverá ser acompanhada de mecanismos que evitem perdas expressivas de arrecadação destinadas ao pagamento de aposentadorias, pensões e demais benefícios previdenciários.
Por enquanto, trata-se de uma discussão sobre os próximos passos da política tributária, e não de uma mudança já aprovada.
Transparência será um dos desafios da reforma tributária
Outro compromisso destacado pelo ministro foi ampliar a transparência durante a implementação do novo sistema.
A intenção é disponibilizar informações que permitam à sociedade acompanhar a arrecadação e os efeitos das mudanças, respeitando os limites legais relacionados ao sigilo fiscal e à proteção da privacidade.
A transparência também será importante para que empresários, contadores e consumidores compreendam como os novos tributos estão sendo aplicados.
A transição da reforma tributária continuará acontecendo gradualmente até 2033. Por isso, os próximos anos serão fundamentais para avaliar os efeitos sobre a arrecadação, os investimentos, os custos empresariais e o orçamento das famílias brasileiras.
© Lula Marques/Agência Brasil