


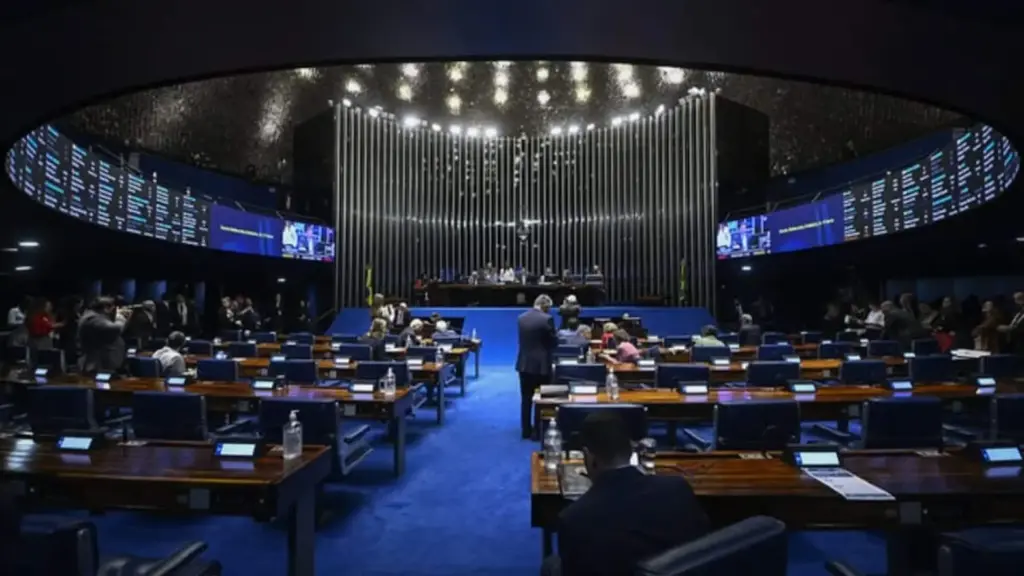
A reforma tributária brasileira entrou em uma etapa decisiva para a definição dos impostos que começarão a ser cobrados em 2027. Nesta terça-feira, 17 de novembro, o Senado Federal discute o percentual de referência da Contribuição sobre Bens e Serviços (CBS), tributo federal que substituirá o PIS e a Cofins no novo sistema de tributação do consumo.
O debate acontece na Comissão de Assuntos Econômicos (CAE), em audiência pública marcada para as 10h, com a participação do ministro da Fazenda, Dario Durigan, do presidente do Tribunal de Contas da União (TCU), Vital do Rêgo Filho, e do secretário especial da Receita Federal, Robinson Barreirinhas.
O principal motivo da discussão é a diferença entre os cálculos apresentados pelo governo e pelo órgão de controle. Enquanto a estimativa anterior da equipe econômica apontava uma alíquota de 9,21%, o TCU recomendou um percentual de 11,3468%, arredondado para 11,3%.
A divergência provocou questionamentos sobre a metodologia utilizada e sobre os possíveis efeitos da nova tributação para empresas, consumidores e diferentes setores da economia.
Leia mais:
CBS pode superar 9% e TCU analisa cálculo que será encaminhado ao Senado
Por que a alíquota da CBS de 2027 está sendo questionada?
A discussão ganhou força depois que o TCU encaminhou ao Senado o cálculo técnico da alíquota de referência da CBS.
O percentual de 11,3468% ficou mais de dois pontos percentuais acima da projeção de 9,21% anteriormente utilizada pelo Ministério da Fazenda como referência para o planejamento da reforma.
A diferença não representa apenas uma questão matemática. Como a CBS será um dos componentes do futuro Imposto sobre Valor Agregado (IVA), seu percentual influencia diretamente a tributação sobre o consumo no país.
O senador Izalci Lucas (PL-DF) solicitou a audiência por meio do Requerimento 107/2026 da CAE. O parlamentar defende que os critérios utilizados no cálculo sejam esclarecidos antes da definição definitiva pelo Senado.
Um dos pontos levantados envolve a possibilidade de a soma da CBS com o Imposto sobre Bens e Serviços (IBS) resultar em uma tributação próxima de 30%, superando o parâmetro de 26,5% previsto na legislação complementar.
Esse cenário alimenta preocupações sobre o impacto da reforma na carga tributária e sobre a necessidade de preservar o equilíbrio entre arrecadação e atividade econômica.
O que é a CBS e quais impostos ela vai substituir?
A CBS é um tributo federal criado pela reforma tributária para simplificar a cobrança de impostos sobre bens e serviços.
Sua implementação faz parte da substituição gradual de cinco tributos que atualmente incidem sobre o consumo: PIS, Cofins, IPI, ICMS e ISS.
A reorganização será feita por meio de dois principais componentes:
- CBS: tributo federal que substituirá o PIS e a Cofins.
- IBS: imposto administrado conjuntamente por estados e municípios, que substituirá o ICMS e o ISS.
A proposta é aproximar o Brasil de um modelo de Imposto sobre Valor Agregado, conhecido internacionalmente como IVA.
Uma das características desse sistema é a não cumulatividade. Na prática, as empresas poderão aproveitar créditos relativos aos tributos pagos nas etapas anteriores da cadeia produtiva, conforme as regras legais.
Isso significa que o imposto não deverá se acumular da mesma maneira que ocorre em determinados modelos tributários atuais.
A alíquota de referência será cobrada de todas as empresas?
Não necessariamente. A alíquota de referência funciona como parâmetro para calcular a tributação, mas não significa que todas as atividades pagarão exatamente o mesmo percentual.
A legislação prevê tratamentos diferenciados, incluindo reduções de alíquotas, isenções, alíquota zero, regimes específicos e mecanismos de aproveitamento de créditos.
Por isso, o impacto efetivo dependerá da atividade econômica, do enquadramento tributário e das operações realizadas por cada empresa.
Indústria e OAB questionam metodologia da reforma tributária
A recomendação do TCU também provocou manifestações de entidades representativas do setor produtivo e da advocacia.
A Confederação Nacional da Indústria (CNI) questiona a metodologia utilizada para chegar ao percentual de referência, especialmente a utilização de dados históricos de arrecadação entre 2012 e 2021.
A entidade defende que 2027 seja utilizado como período adicional de testes, com a manutenção temporária do PIS e da Cofins, evitando uma transição precipitada para o novo modelo.
A Ordem dos Advogados do Brasil (OAB) também manifestou preocupação com o calendário. A instituição defende o adiamento da implementação da CBS para janeiro de 2028, argumentando que a mudança exige preparação das empresas, adaptação dos sistemas e maior segurança jurídica.
O receio é que dificuldades na interpretação das novas regras provoquem aumento de custos operacionais e disputas judiciais.
O governo federal, por outro lado, mantém a intenção de iniciar a implementação em 2027. A Receita Federal estuda mecanismos para conceder prazo adicional de ajuste dos valores da CBS, permitindo que empresas façam correções posteriores, caso a proposta seja aprovada pelo Congresso.
Quem vai definir a alíquota definitiva da CBS?
Apesar de o TCU ter apresentado o percentual de 11,3468%, a recomendação não representa a decisão final sobre a alíquota de referência.
O processo envolve diferentes instituições, cada uma com uma atribuição específica.
A Receita Federal participa da elaboração dos cálculos e da metodologia. O TCU verifica os critérios e realiza a apuração técnica. Depois, o Senado Federal é responsável por estabelecer a alíquota de referência por meio de uma resolução.
O prazo previsto para a definição termina em 15 de dezembro de 2026.
Caso o Senado não aprove o percentual até essa data, será aplicado provisoriamente o índice recomendado pelo TCU, conforme as regras da legislação.
Portanto, o percentual de 11,3% ainda poderá ser objeto de discussão durante a tramitação no Legislativo.
O que pode mudar para empresas e consumidores em 2027?
A definição da CBS interessa diretamente aos empresários porque o novo tributo exigirá adaptações nos sistemas de emissão de notas fiscais, controles financeiros, escrituração e apuração de impostos.
Uma indústria, por exemplo, precisará avaliar como os créditos tributários serão aproveitados ao longo da cadeia de produção. Já uma empresa de serviços terá de verificar como as novas regras afetarão seus custos e sua formação de preços.
Para o consumidor, os efeitos poderão aparecer nos valores de produtos e serviços, embora não seja possível afirmar que haverá aumento generalizado de preços apenas com base na alíquota de referência.
Isso acontece porque a carga efetiva depende de vários fatores, como créditos tributários, reduções previstas em lei, estrutura de custos e características de cada atividade econômica.
Empresas que ainda não começaram a se preparar para a mudança devem acompanhar as regulamentações e revisar seus sistemas de gestão tributária.
Como acompanhar a decisão do Senado sobre a CBS?
A audiência pública da Comissão de Assuntos Econômicos pode ser acompanhada pelos canais oficiais do Senado Federal.
A população também pode participar enviando perguntas e comentários pelo Portal e-Cidadania ou pela Ouvidoria do Senado, no telefone 0800 061 2211.
A discussão é especialmente importante para empresários, profissionais de contabilidade, investidores e consumidores, pois a definição da alíquota ajudará a estabelecer os parâmetros da tributação sobre o consumo a partir de 2027.
Até a decisão final, o percentual de 11,3% deve ser tratado como uma recomendação técnica do TCU, e não como uma alíquota definitivamente estabelecida para todas as operações.
Carlos Moura/Agência Senado