



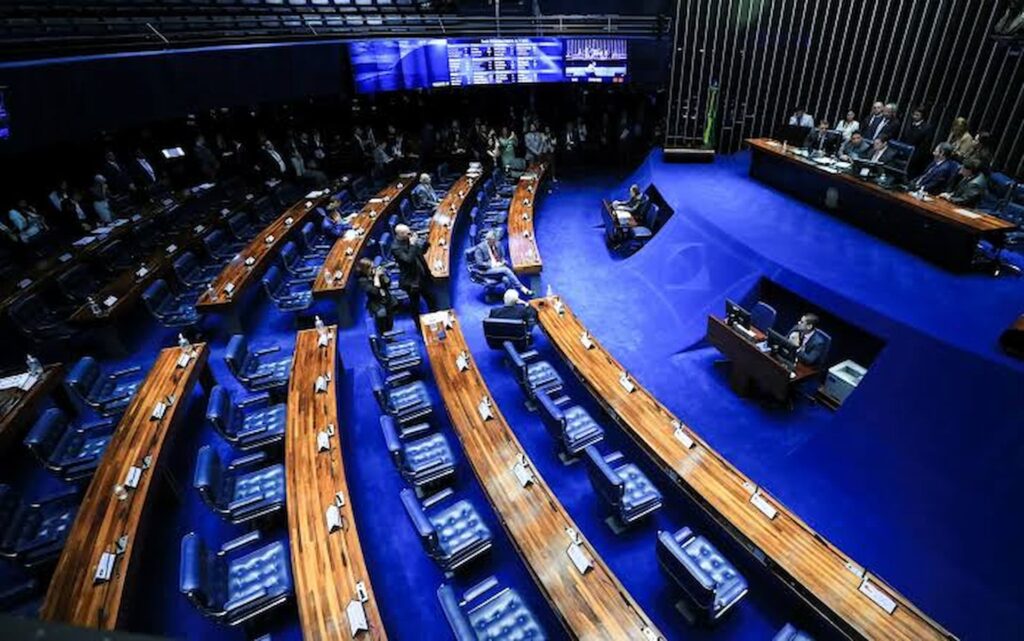
O Senado Federal deve concluir nesta terça-feira (17) a análise do projeto de lei que reúne medidas de ajuste fiscal propostas pelo governo de Luiz Inácio Lula da Silva (PT). A votação dos destaques pode alterar pontos importantes do texto aprovado na semana passada, especialmente a possibilidade de limitar o uso de créditos tributários pelas empresas para quitar impostos federais.
A proposta faz parte da estratégia do governo para melhorar as contas públicas e prevê um impacto fiscal estimado entre R$ 50 bilhões e R$ 60 bilhões em 2027. Entretanto, alguns dispositivos enfrentam resistência de parlamentares e representantes do setor produtivo, que alertam para possíveis consequências sobre o fluxo de caixa das empresas e a atividade econômica.
Depois da conclusão da votação no Senado, o projeto seguirá para a Câmara dos Deputados, onde também precisará passar por análise dos parlamentares. Até lá, os destaques apresentados podem modificar as regras previstas no texto-base.
Leia mais:
Bancos poderão consultar 12 meses de depósitos do FGTS com permissão do titular
O que o projeto de ajuste fiscal prevê?
O projeto estabelece mecanismos para aumentar o controle sobre as despesas públicas e ampliar as receitas do governo. Entre as medidas estão a possibilidade de limitar determinadas compensações tributárias e a redução linear de benefícios fiscais concedidos a empresas e setores econômicos.
Um dos principais pontos envolve a relação entre o contingenciamento de despesas e o aproveitamento de créditos tributários. Pelo texto, caso o governo precise realizar um bloqueio adicional de gastos para perseguir o centro da meta fiscal, poderá limitar as compensações tributárias até o valor total das despesas contingenciadas.
Na prática, isso significa que o limite aplicado às compensações poderá acompanhar o volume de recursos bloqueados no Orçamento.
Se, por exemplo, o Executivo realizar um contingenciamento adicional de R$ 12,8 bilhões, poderá estabelecer uma restrição de igual valor ao uso desses créditos pelas empresas.
A medida representa uma tentativa de reforçar o resultado das contas públicas, mas também levanta questionamentos sobre o tratamento dos valores que as empresas têm direito de utilizar perante a Receita Federal.
Como funciona a compensação de créditos tributários?
A compensação tributária permite que uma empresa utilize créditos reconhecidos perante a Receita Federal para abater valores devidos em determinados tributos.
Esses créditos podem surgir em diferentes situações, como:
- Pagamento de impostos em valor superior ao devido;
- Acúmulo de créditos tributários na aquisição de insumos;
- Reconhecimento de valores após decisões judiciais favoráveis;
- Recolhimentos realizados indevidamente ou a maior.
Em determinadas condições previstas na legislação, a empresa pode utilizar esses valores para reduzir o pagamento de outros tributos federais.
O mecanismo é especialmente relevante para negócios que acumulam créditos em razão do funcionamento do sistema tributário, incluindo empresas exportadoras e indústrias que operam sob o regime não cumulativo.
Com a eventual limitação prevista no projeto, parte dessas compensações poderá ficar temporariamente restringida, conforme os critérios estabelecidos pelo Poder Executivo.
Isso não significa necessariamente que os créditos deixarão de existir. A discussão envolve principalmente a possibilidade de limitar sua utilização para compensar determinados tributos.
Por que as empresas são contra a limitação dos créditos?
A proposta provocou reação de entidades empresariais, que consideram a medida prejudicial ao planejamento financeiro das companhias.
O argumento central é que os créditos tributários representam valores que as empresas já pagaram ou adquiriram legalmente e que poderiam ser utilizados para quitar obrigações futuras.
Na avaliação do senador Alan Rick (Republicanos-AC), autor de um dos destaques apresentados, restringir o aproveitamento desses créditos pode obrigar as empresas a desembolsar dinheiro para pagar tributos que poderiam ser quitados por meio da compensação.
O parlamentar argumenta que essa mudança não elimina a obrigação do governo em relação aos créditos reconhecidos e pode apenas transferir o impacto financeiro para os exercícios seguintes.
Outro ponto levantado pelo setor produtivo é o efeito sobre o capital de giro. Empresas que precisam desembolsar mais dinheiro para pagar impostos podem ter menos recursos disponíveis para investimentos, contratação de funcionários e manutenção das operações.
A preocupação também envolve a competitividade das exportações, já que determinados segmentos dependem do aproveitamento de créditos tributários para reduzir os custos de produção.
Mais de 100 entidades criticam a proposta
A resistência à medida ganhou força com a manifestação conjunta de mais de 100 entidades representativas do setor produtivo.
Entre as organizações estão a Associação Brasileira do Agronegócio (Abag), o Instituto Brasileiro de Mineração (Ibram), o Sindicato Nacional das Empresas Distribuidoras de Combustíveis e de Lubrificantes (Sindicom) e a União da Indústria de Cana-de-Açúcar e Bioenergia (Única).
As entidades relacionam a proposta à Medida Provisória nº 1.227, apresentada em 2024, que ficou conhecida como MP do Fim do Mundo.
Na ocasião, a medida previa restrições à utilização de créditos de PIS e Cofins para compensar outros tributos federais. A iniciativa provocou forte reação empresarial, e os dispositivos relacionados à restrição foram devolvidos pelo presidente do Congresso Nacional.
Para as organizações, o novo projeto recupera parte daquela discussão por meio de outro instrumento legislativo.
A principal crítica é que a regulamentação das restrições poderá ficar nas mãos do Executivo, que definirá os percentuais de redução e os critérios de aplicação.
O que diz o governo sobre as compensações tributárias?
O governo argumenta que a proposta busca equilibrar as contas públicas sem concentrar o peso do ajuste exclusivamente na redução de despesas.
O secretário especial da Receita Federal, Robinson Barreirinhas, afirmou que as compensações de créditos referentes ao mesmo tributo não serão afetadas pela medida.
Segundo a explicação apresentada pelo secretário, a restrição se concentra nas compensações cruzadas, quando uma empresa utiliza créditos de determinado imposto para quitar obrigações relacionadas a outro tributo.
O relator do projeto no Senado, Eduardo Braga (MDB-AM), também modificou o texto-base para delimitar o alcance da proposta.
Com a alteração, uma empresa que possui créditos de PIS e Cofins poderá continuar utilizando esses valores para compensar obrigações relacionadas aos próprios tributos, sem a limitação discutida para operações cruzadas.
A restrição, portanto, está relacionada à utilização de créditos entre tributos diferentes, como no caso de créditos de PIS e Cofins empregados para quitar contribuições previdenciárias.
O governo considera que esse tipo de compensação representa um benefício tributário e que sua limitação pode contribuir para melhorar o resultado fiscal.
Quais são os quatro destaques que serão analisados pelo Senado?
Além da discussão sobre os créditos tributários, os senadores precisam analisar outros três destaques que podem modificar o conteúdo do projeto.
As propostas tratam de repasses aos estados, compensações previdenciárias e regras para o crescimento das despesas públicas.
1. Limitação das compensações tributárias
Apresentado pelo Republicanos, o destaque solicita a retirada do dispositivo que permite ao governo limitar a utilização de créditos tributários para compensar outros impostos.
De acordo com o parecer do relator, a medida poderá gerar um efeito fiscal entre R$ 12,8 bilhões e R$ 18,3 bilhões em 2027.
A retirada desse trecho representaria uma vitória para as entidades empresariais contrárias à restrição.
2. Redução dos repasses da Lei Kandir
O destaque apresentado pelo PL questiona a redução dos valores que a União transfere aos estados para compensar as perdas provocadas pela desoneração das exportações.
Pelo projeto, os repasses anuais cairiam de R$ 4 bilhões para R$ 1 bilhão entre 2027 e 2030.
A diferença seria paga posteriormente, em parcelas distribuídas até 2037.
A mudança preocupa os governos estaduais, que dependem desses recursos para organizar seus orçamentos.
3. Compensação previdenciária dos estados e municípios
Outro destaque busca modificar o dispositivo que limita os pagamentos da União aos regimes próprios de previdência dos estados e municípios.
O projeto estabelece um teto anual de R$ 3 bilhões entre 2027 e 2030 para essas compensações.
A Confederação Nacional de Municípios (CNM) estima que a medida poderá provocar perdas de aproximadamente R$ 5 bilhões por ano.
A discussão envolve os valores que a União deve transferir para compensar diferenças entre regimes previdenciários.
4. Emenda apresentada por Rogério Marinho
O quarto destaque, apresentado pelo senador Rogério Marinho (PL-RN), propõe mudanças mais amplas nas regras do ajuste fiscal.
A emenda pretende tornar obrigatória a busca pelo centro da meta fiscal e reduzir de 2% para 0,6% o limite de crescimento real das despesas públicas em determinadas condições de contingenciamento.
Também propõe retirar dispositivos relacionados às compensações tributárias, à compensação previdenciária e aos repasses da Lei Kandir, além de alterar o tratamento do desconto do diesel na meta fiscal de 2026.
A aprovação dessa emenda poderia modificar significativamente a estrutura do projeto.
Como foi a votação do texto-base no Senado?
A tramitação do projeto mostrou que o governo enfrenta dificuldades para reunir apoio suficiente em torno das medidas fiscais.
Na votação do requerimento de urgência, realizada em 12 de novembro, a proposta recebeu 40 votos favoráveis e 38 contrários. A diferença de apenas dois votos evidenciou a resistência de parte dos parlamentares.
Já o texto-base foi aprovado por 45 votos a 31, resultado que superou por quatro votos o mínimo necessário para a aprovação.
As votações nominais também mostraram mudanças de posicionamento entre os senadores.
Oito parlamentares que haviam rejeitado a urgência acabaram apoiando o texto-base. Entre eles estavam Damares Alves (Republicanos-DF), Eduardo Gomes (PL-TO), Izalci Lucas (PL-DF) e Laércio Oliveira (PP-SE).
Em sentido contrário, os senadores Irajá (PSD-TO) e Jorge Kajuru (PSB-GO), que haviam apoiado a urgência, votaram contra o mérito da proposta.
Essa movimentação indica que a votação dos destaques ainda pode apresentar disputas importantes.
O que acontece depois da votação no Senado?
Depois da análise dos quatro destaques, o projeto seguirá para a Câmara dos Deputados.
O líder do governo na Câmara, deputado Paulo Pimenta (PT-RS), afirmou que já discutiu com integrantes da equipe ministerial uma estratégia para organizar a votação na Casa.
A articulação envolve conversas com o presidente da Câmara, Hugo Motta, e representantes das bancadas partidárias.
O governo também pretende trabalhar na divulgação das medidas para esclarecer dúvidas sobre o funcionamento do pacote fiscal.
Caso os deputados aprovem alterações no texto, será necessário observar as regras de tramitação legislativa para a conclusão da proposta antes de sua eventual sanção presidencial.
Até a conclusão dessas etapas, as medidas não devem ser tratadas como regras definitivamente em vigor.
Como o ajuste fiscal pode afetar as empresas e a economia?
O impacto do projeto depende dos dispositivos que serão mantidos e da regulamentação das medidas aprovadas.
Para as empresas, uma eventual restrição às compensações cruzadas poderá aumentar a necessidade de desembolso em dinheiro para o pagamento de tributos. O efeito tende a ser mais relevante para companhias que acumulam grandes volumes de créditos fiscais.
Já para os estados e municípios, as mudanças nos repasses e nas compensações previdenciárias podem exigir adaptações no planejamento financeiro.
Do ponto de vista do governo federal, a expectativa é ampliar a capacidade de controle das despesas e melhorar o resultado primário, indicador que considera receitas e despesas públicas, sem incluir os juros da dívida.
O desafio será conciliar o cumprimento das metas fiscais com a preservação da atividade econômica e a segurança jurídica das empresas.
Conclusão
A votação do projeto de ajuste fiscal no Senado pode definir mudanças relevantes na relação entre o governo federal, as empresas e os entes estaduais e municipais. O principal ponto de disputa envolve a possibilidade de limitar o uso de créditos tributários para compensar impostos diferentes, medida que enfrenta resistência de entidades empresariais.
Além disso, os destaques sobre a Lei Kandir, as compensações previdenciárias e o limite de crescimento das despesas públicas podem alterar o alcance do pacote econômico.
Para empresas e contribuintes, a recomendação é acompanhar a conclusão da votação e a tramitação na Câmara dos Deputados. Até que o processo legislativo seja concluído e as regras sejam regulamentadas, não há aplicação definitiva das novas restrições previstas no projeto.