


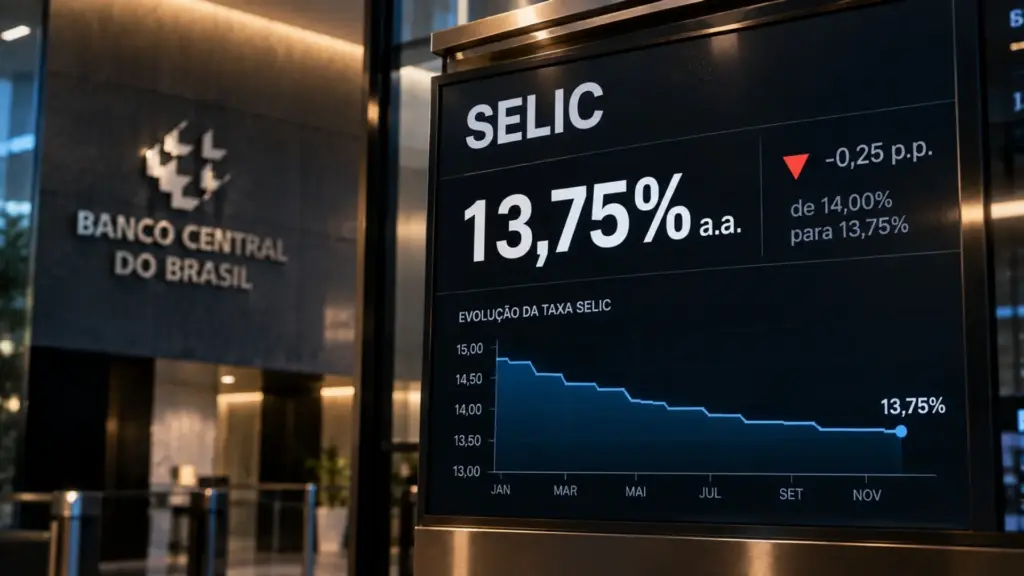
A decisão do Comitê de Política Monetária (Copom) sobre a taxa básica de juros voltou a concentrar a atenção do mercado financeiro. Às vésperas da reunião marcada para os dias 3 e 4 de novembro de 2026, investidores estão divididos entre a possibilidade de um novo corte da Selic e a manutenção dos juros em 13,75% ao ano.
A indefinição reflete a combinação de fatores que influenciam a política monetária, como as perspectivas para a inflação, o comportamento do dólar, as incertezas fiscais e o cenário econômico internacional. Embora o Banco Central tenha iniciado um ciclo de redução dos juros em 2026, a continuidade desse movimento não é considerada garantida.
A decisão terá consequências para consumidores, empresas e investidores, especialmente em relação ao custo dos empréstimos, ao financiamento de compras e à rentabilidade de aplicações financeiras. Entenda o que está em jogo na reunião do Copom e quais são os possíveis impactos para a economia brasileira.
Leia mais:
Saque Calamidade do FGTS pode beneficiar quem recebe Bolsa Família; saiba como solicitar
Por que o mercado está dividido sobre a decisão do Copom?
A principal dúvida dos investidores é se o Banco Central terá espaço para continuar reduzindo os juros sem comprometer o controle da inflação.
Na reunião anterior, realizada em 15 e 16 de setembro, o Copom reduziu a Selic em 0,25 ponto percentual, passando de 14% para 13,75% ao ano. Foi o quinto corte consecutivo, mas o comunicado da autoridade monetária indicou cautela em relação aos próximos movimentos.
Desde então, as expectativas mudaram. A inflação continua acima do centro da meta, enquanto as incertezas econômicas e políticas aumentaram a preocupação dos agentes financeiros.
Na avaliação do mercado, um novo corte poderia ajudar a estimular a atividade econômica. Por outro lado, manter os juros no patamar atual permitiria ao Banco Central observar melhor o comportamento dos preços antes de iniciar uma nova etapa de flexibilização monetária.
O que as projeções do mercado indicam?
As negociações de contratos de Opções de Copom na B3 mostram uma mudança na percepção dos investidores ao longo das últimas semanas.
Em levantamento divulgado em 29 de outubro, a probabilidade implícita de manutenção da Selic em 13,75% era de 63,1%. A possibilidade de redução de 0,25 ponto percentual estava em 28%, enquanto um corte de 0,50 ponto tinha probabilidade de 4,2%.
Já em 3 de novembro, os contratos passaram a indicar 72,5% de chance de manutenção e 26% de possibilidade de corte de 0,25 ponto percentual. Os números mostram que a permanência dos juros se tornou o cenário predominante às vésperas da decisão.
As probabilidades são calculadas a partir dos preços negociados no mercado e representam expectativas dos investidores. Não significam que o Banco Central tenha antecipado sua decisão.
O que está pressionando a decisão sobre a taxa Selic?
A definição dos juros depende de uma análise conjunta de diferentes indicadores econômicos. O Banco Central precisa avaliar se a inflação está convergindo para a meta e se a atividade econômica permite uma redução da taxa básica sem provocar novas pressões sobre os preços.
Na reunião de novembro, alguns fatores ganharam peso nas discussões.
1. Inflação acima do limite da meta
O comportamento dos preços é um dos principais obstáculos para uma redução mais rápida dos juros.
Em setembro de 2026, o Índice Nacional de Preços ao Consumidor Amplo (IPCA), indicador oficial da inflação brasileira, registrou alta de 0,82%. Com isso, o acumulado em 12 meses chegou a 4,58%, acima do teto de 4,5% estabelecido pelo sistema de metas de inflação.
A prévia da inflação de outubro também trouxe informações relevantes. O IPCA-15 avançou 0,32% no mês e acumulou 4,62% em 12 meses.
Quando os preços permanecem pressionados, o Banco Central tende a manter uma postura mais restritiva. Juros elevados ajudam a reduzir o consumo e o crédito, diminuindo a pressão da demanda sobre os preços.
2. Expectativas de inflação para 2026 e 2027
Outro ponto observado pelo Copom é o que os agentes econômicos esperam para os próximos anos.
De acordo com o Boletim Focus divulgado em 3 de novembro, a mediana das projeções do mercado para o IPCA passou para 5,22% em 2026 e 4,76% em 2027.
As estimativas estão acima do centro da meta de inflação, de 3%, e também superam o limite superior de tolerância de 4,5% para os dois anos.
Quando empresas, consumidores e investidores passam a esperar uma inflação mais elevada por períodos prolongados, podem ajustar preços, salários e contratos com base nessa perspectiva. Esse comportamento dificulta o trabalho da autoridade monetária.
3. Incertezas fiscais e cenário político
As condições das contas públicas também influenciam as decisões sobre os juros.
A preocupação com a trajetória da dívida pública e com a capacidade do governo de equilibrar receitas e despesas pode afetar a confiança dos investidores. Quando há dúvidas sobre a sustentabilidade fiscal, o mercado pode exigir retornos maiores para financiar o país, além de pressionar o câmbio.
A divulgação do Boletim Focus em 3 de novembro ocorreu após as eleições presidenciais e mostrou revisões nas expectativas para indicadores importantes.
A projeção para a Selic no encerramento de 2026 subiu de 13,25% para 13,50%. Para 2027, passou a 12,50%, enquanto a estimativa para o dólar no fim de 2026 avançou para R$ 5,34.
Esse ambiente aumenta a dificuldade de antecipar os próximos passos do Banco Central, que precisa considerar os possíveis efeitos das decisões fiscais sobre a inflação e o câmbio.
4. Cenário econômico internacional
As condições externas também entram na avaliação do Copom.
Conflitos geopolíticos, oscilações nos preços do petróleo e mudanças na política monetária de economias desenvolvidas podem provocar alterações no fluxo internacional de investimentos e na cotação do dólar.
Em seu comunicado de setembro, o Banco Central apontou a indefinição sobre os conflitos no Oriente Médio e a incerteza em relação à política monetária de economias avançadas como fatores que exigiam cautela.
Uma valorização expressiva do dólar, por exemplo, pode encarecer produtos importados, combustíveis e insumos utilizados pela indústria brasileira. Esse efeito pode chegar ao consumidor por meio de preços mais altos.
O que pode acontecer com a Selic na reunião de novembro?
Existem dois cenários principais acompanhados pelo mercado financeiro: a manutenção dos juros em 13,75% ao ano ou um novo corte de 0,25 ponto percentual.
A decisão será tomada pelos integrantes do Copom após a avaliação dos indicadores econômicos disponíveis e dos riscos para a inflação.
Cenário 1: manutenção dos juros em 13,75%
A manutenção significa que o Banco Central decidiria preservar o patamar atual da taxa básica, sem realizar novos cortes nesta reunião.
Essa alternativa permitiria acompanhar os efeitos das reduções anteriores e observar se a inflação apresenta uma trajetória consistente de desaceleração.
Para o consumidor, a consequência seria a permanência de condições de crédito mais caras. Empréstimos, financiamentos e outras operações que acompanham as taxas de mercado continuariam sujeitos a juros elevados.
A decisão também poderia ser interpretada como um sinal de prudência diante das incertezas econômicas.
Cenário 2: corte de 0,25 ponto percentual
A outra possibilidade seria reduzir a Selic de 13,75% para 13,50% ao ano.
Um corte dessa magnitude representaria a continuidade do processo de flexibilização monetária iniciado em 2026.
A redução poderia contribuir para diminuir gradualmente o custo do crédito, estimular investimentos e favorecer o consumo das famílias. Entretanto, os efeitos não seriam imediatos nem iguais para todas as modalidades de empréstimo.
Esse movimento também exigiria atenção à inflação, especialmente porque as expectativas para 2026 e 2027 permanecem acima da meta.
Como a decisão do Copom afeta o bolso dos brasileiros?
A Selic influencia praticamente toda a estrutura de juros da economia. Por isso, mesmo quem não acompanha o mercado financeiro pode sentir os efeitos de uma mudança na taxa básica.
Os impactos aparecem principalmente no crédito, nos financiamentos, nos investimentos e no consumo.
Empréstimos e financiamentos
Quando a Selic permanece elevada, as instituições financeiras tendem a trabalhar com custos de captação maiores, o que pode contribuir para encarecer empréstimos e financiamentos.
Isso afeta quem pretende contratar crédito pessoal, financiar um veículo ou adquirir um imóvel.
Uma eventual redução dos juros pode favorecer condições mais acessíveis ao longo do tempo. Porém, não significa que os bancos sejam obrigados a diminuir imediatamente as taxas cobradas dos clientes.
O custo final depende de outros fatores, como risco de inadimplência, prazo da operação, garantias e políticas de cada instituição.
Cartão de crédito e dívidas
As dívidas de cartão de crédito e cheque especial também merecem atenção.
Embora essas modalidades tenham taxas próprias, o ambiente de juros elevados pode contribuir para manter o crédito caro. Por isso, uma eventual redução da Selic não representa uma solução automática para quem já está endividado.
Para quem possui parcelas acumuladas, a recomendação é comparar as condições de renegociação e priorizar a quitação das dívidas com juros mais elevados.
Investimentos de renda fixa
A taxa básica também influencia a rentabilidade de aplicações financeiras.
Investimentos como Tesouro Selic e determinados CDBs (Certificados de Depósito Bancário) acompanham, direta ou indiretamente, as variações dos juros.
Quando a Selic permanece elevada, aplicações pós-fixadas tendem a oferecer retornos mais atrativos em termos nominais. Com a redução da taxa, a remuneração dessas alternativas pode diminuir gradualmente.
Isso não significa que o investidor deva tomar decisões apenas com base na reunião do Copom. Prazo, liquidez, tributação e perfil de risco também precisam ser considerados.
O que esperar depois da decisão do Banco Central?
A reunião do Copom está programada para os dias 3 e 4 de novembro de 2026. A decisão sobre a Selic será divulgada após a conclusão dos trabalhos do segundo dia.
O comunicado oficial apresentará a nova taxa básica e os argumentos utilizados pelo Comitê para justificar a escolha. A ata da reunião está prevista para 10 de novembro, quando o mercado poderá conhecer com mais detalhes as avaliações dos integrantes do colegiado.
Além da taxa definida, investidores acompanharão a sinalização sobre os próximos passos da política monetária. Uma eventual indicação de novos cortes pode influenciar as expectativas para os juros futuros, enquanto uma comunicação mais conservadora pode reforçar a perspectiva de manutenção por mais tempo.
O Copom também poderá deixar claro que as próximas decisões dependerão da evolução dos indicadores econômicos, sem estabelecer antecipadamente um calendário de reduções.
Qual é a previsão para a Selic até o fim de 2026?

O Boletim Focus divulgado em 3 de novembro indica que o mercado financeiro espera uma Selic de 13,50% ao ano no encerramento de 2026.
Como a taxa atualmente está em 13,75%, a projeção sugere espaço para uma redução adicional de 0,25 ponto percentual até dezembro.
Para 2027, a expectativa é de que os juros terminem o ano em 12,50%. Já para 2028, a mediana das projeções aponta uma taxa de 11% ao ano.
Essas estimativas não representam compromissos do Banco Central. Elas refletem as avaliações das instituições consultadas pelo Focus e podem mudar conforme novos dados de inflação, atividade econômica, câmbio e contas públicas sejam divulgados.
A última reunião do Copom em 2026 está marcada para os dias 8 e 9 de dezembro. Até lá, o comportamento dos preços e as expectativas do mercado devem continuar influenciando as decisões sobre os juros.
Conclusão
A decisão do Copom em novembro será determinante para os próximos passos da política monetária brasileira. Com a inflação ainda pressionada e as incertezas econômicas no radar, o Banco Central precisa equilibrar o controle dos preços com a necessidade de estimular a atividade econômica.
Embora a possibilidade de um novo corte da Selic continue no horizonte, a manutenção dos juros em 13,75% ganhou força nas expectativas do mercado. Para os brasileiros, o resultado poderá influenciar o custo dos empréstimos, as condições de financiamento e a rentabilidade dos investimentos.
Por isso, acompanhar o anúncio oficial e os próximos comunicados do Banco Central é fundamental para entender a direção dos juros e avaliar como as mudanças podem afetar o planejamento financeiro nos próximos meses.