


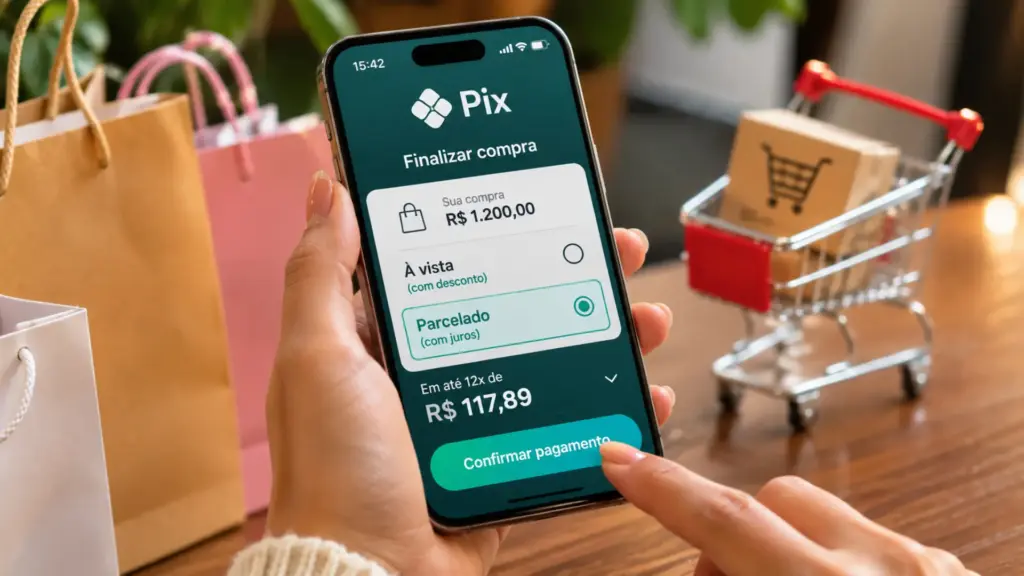
O parcelamento de compras via Pix ganhou espaço entre os consumidores brasileiros por permitir dividir pagamentos sem utilizar o limite do cartão de crédito. Apesar da praticidade, a modalidade funciona como uma operação de crédito e pode incluir juros e outros encargos, elevando o valor final da compra.
A facilidade de contratar o serviço diretamente pelo aplicativo do banco também exige atenção ao orçamento. Sem planejamento, o consumidor pode acumular prestações e comprometer parte da renda com dívidas.
O crescimento dessa alternativa levou o Banco Central (BC) a estabelecer novas regras para a oferta de crédito durante transações pelo Pix. As mudanças começam a valer em 1º de julho de 2027 e buscam ampliar o controle dos clientes, melhorar a transparência e reduzir o risco de endividamento excessivo.
Leia mais:
Calendário do BPC de novembro é divulgado; pagamentos começam no dia 24
Como funciona o parcelamento via Pix?
O parcelamento via Pix é uma modalidade de crédito em que o consumidor divide o pagamento de uma compra em prestações, enquanto o estabelecimento recebe o valor integral da transação.
Na prática, o banco ou a instituição financeira disponibiliza o dinheiro por meio de uma operação de crédito. O cliente, por sua vez, assume o compromisso de pagar as parcelas nas datas estabelecidas em contrato.
Conhecida internacionalmente como Buy Now, Pay Later (BNPL), expressão que significa “compre agora e pague depois”, essa modalidade tem avançado no comércio eletrônico.
Um levantamento de mercado realizado em parceria entre empresas do setor mostrou que a aceitação do BNPL entre grandes lojas virtuais brasileiras passou de 38% em 2023 para 66,1% em 2026. O resultado indica a expansão das alternativas de parcelamento fora do cartão de crédito.
Embora seja apresentado como uma opção de pagamento, o serviço não deve ser confundido com uma transferência Pix convencional. Quando existe parcelamento financiado, há uma contratação de crédito, com condições próprias de pagamento e possíveis encargos.
Quais são os custos do Pix parcelado?
O principal cuidado antes de contratar essa modalidade é verificar quanto a compra realmente vai custar. Diferentemente de uma compra parcelada sem juros no cartão de crédito, o parcelamento via Pix pode incluir juros, Imposto sobre Operações Financeiras (IOF) e outros encargos previstos no contrato.
As taxas variam conforme a instituição financeira, o número de parcelas e o perfil de crédito do consumidor. Por isso, duas pessoas podem receber condições diferentes para financiar uma compra de mesmo valor.
Uma das vantagens da modalidade é permitir que o consumidor aproveite descontos oferecidos para pagamentos à vista, mesmo sem ter todo o dinheiro disponível naquele momento. Também pode facilitar pagamentos a pequenos comerciantes e prestadores de serviços que não trabalham com cartão.
Entretanto, o desconto precisa compensar os encargos do financiamento. Uma compra aparentemente vantajosa pode sair mais cara quando os juros são considerados.
Como calcular se vale a pena parcelar?
Antes de confirmar a operação, o consumidor deve observar:
- Valor total financiado: quanto será efetivamente contratado;
- Taxa de juros: percentual cobrado pela instituição;
- IOF: imposto que pode incidir sobre a operação de crédito;
- Custo Efetivo Total (CET): indicador que reúne juros, impostos, tarifas e demais encargos;
- Valor das parcelas: quanto será descontado do orçamento mensal;
- Prazo de pagamento: por quanto tempo a dívida permanecerá ativa.
O CET merece atenção especial porque permite comparar propostas de diferentes instituições considerando o custo completo do financiamento, e não apenas a taxa de juros anunciada.
Como evitar o endividamento com o Pix parcelado?
A contratação rápida pelo aplicativo pode estimular compras por impulso. Como o consumidor não precisa utilizar o limite do cartão de crédito, existe o risco de enxergar a modalidade como uma extensão da própria renda.
A recomendação é tratar a operação como um empréstimo, e não como um simples parcelamento de compra.
Isso significa avaliar se as prestações cabem no orçamento depois de descontar despesas essenciais, contas fixas e outros compromissos financeiros.
Outro cuidado é não acumular diferentes financiamentos. Pequenas parcelas podem parecer inofensivas individualmente, mas a soma de várias obrigações pode comprometer uma parte significativa da renda.
Também é necessário conferir a data de vencimento e garantir que haverá saldo suficiente para pagar as prestações. O atraso pode gerar multa, juros de mora e outras consequências previstas no contrato, além de possíveis restrições de crédito.
O que acontece se o consumidor não pagar as parcelas?
A inadimplência segue as condições do contrato firmado com a instituição financeira. Dependendo da operação, o atraso pode resultar em cobrança de encargos adicionais, tentativas de débito, cobrança extrajudicial e eventual negativação do nome do consumidor.
Por isso, a facilidade de contratação não deve diminuir a atenção às obrigações assumidas. Antes de confirmar a operação, é recomendável consultar as regras de pagamento antecipado, atraso e renegociação.
O que muda no parcelamento via Pix a partir de julho de 2027?
Em 23 de outubro de 2026, o Banco Central aprovou três resoluções para reforçar a proteção dos consumidores na oferta e na contratação de crédito.
As novas regras estabelecem exigências para a oferta de crédito durante a iniciação de uma transação Pix. A norma determina que a oferta deverá depender de consentimento prévio do cliente e prevê a possibilidade de revogação dessa autorização.
As exigências entram em vigor em 1º de julho de 2027. O objetivo é evitar que o consumidor seja surpreendido por ofertas de financiamento durante uma operação de pagamento e tenha mais controle sobre a contratação.
A regulamentação também estabelece exigências de transparência para as instituições financeiras. Entre elas, estão a apresentação das condições da operação e a disponibilização de informações que permitam ao cliente avaliar o crédito oferecido.
É importante entender que a mudança não significa o fim do parcelamento via Pix. A modalidade poderá continuar sendo oferecida, desde que respeite as novas exigências.
O Pix tradicional também será afetado?
Não. As novas regras não alteram o funcionamento de uma transferência Pix convencional, feita com o saldo disponível na conta do usuário.
A regulamentação trata especificamente da oferta de crédito associada à iniciação de uma transação. Quando o consumidor paga com dinheiro próprio, sem contratar financiamento, a operação continua seguindo as regras habituais do sistema de pagamentos.
Por que o Banco Central decidiu reforçar as regras?
A decisão ocorre em um momento de expansão das modalidades de crédito contratadas diretamente nos aplicativos bancários e nas plataformas de comércio eletrônico.
Em dezembro de 2025, o Banco Central desistiu de estabelecer uma regulamentação específica para o produto conhecido popularmente como Pix Parcelado. Na ocasião, as instituições financeiras puderam continuar oferecendo soluções próprias, mas foram impedidas de utilizar essa denominação comercial.
Com isso, surgiram diferentes nomes e formatos de contratação, como o Parcelar Pix, da Caixa Econômica Federal, e o Divide o Pix, do Santander.
A nova regulamentação de 2026 não padroniza todos esses produtos, mas estabelece condições para a oferta de crédito durante a iniciação de pagamentos pelo Pix.
A preocupação é ampliar a transparência e evitar práticas que estimulem a contratação de empréstimos sem que o consumidor compreenda os custos e as consequências da dívida.
Pix parcelado vale a pena?
O parcelamento via Pix pode ser útil em situações específicas, principalmente quando o consumidor precisa dividir uma despesa, não possui limite disponível no cartão ou pretende aproveitar um desconto oferecido para pagamento à vista.
Entretanto, a decisão deve considerar o custo total da operação, e não apenas o valor de cada prestação. Se os juros forem elevados ou as parcelas comprometerem o orçamento, o financiamento pode deixar de ser vantajoso.
A recomendação é comparar o Custo Efetivo Total (CET) de diferentes instituições, avaliar alternativas de pagamento e contratar crédito somente quando houver capacidade financeira para quitar todas as prestações.
A praticidade do Pix não elimina os riscos de uma dívida.
Conclusão
O parcelamento via Pix representa mais uma alternativa de crédito para os consumidores, oferecendo praticidade e flexibilidade na hora de realizar pagamentos. No entanto, a facilidade de contratação exige atenção aos juros, ao custo total da operação e à capacidade de manter as parcelas em dia.
Com as novas regras previstas para julho de 2027, a expectativa é ampliar o controle dos consumidores sobre as ofertas de crédito e tornar a contratação mais transparente. Até lá, a principal recomendação é comparar as condições oferecidas pelos bancos e evitar assumir compromissos financeiros sem planejamento. Afinal, uma parcela que parece pequena hoje pode pesar no orçamento nos meses seguintes.